敷金の流動化で新リース会計に備える。
預けた敷金の半額〜全額を返還
現在のオフィスに入居したまま、預けている敷金の返還を受けられます。
- 借入ではないため、負債は増えません
- 連帯保証人は原則不要です
- オーナー様へのご説明は日商保がサポートします
東証プライム上場企業も「敷金流動化」を活用
- 敷金流動化サービスにより、集約先拠点からも資金を回収
- ※敷金流動化サービスは㈱日商保のサービスを活用
株式会社SHIFT(東証プライム)は、2026年8月期第2四半期決算説明資料で、拠点の集約とあわせて敷金流動化サービスの活用を示しています。
出典:株式会社SHIFT 2026年8月期第2四半期決算説明資料(2026年4月14日公表・p.50)/日商保のお知らせ
敷金返還くん・敷金半額くんのご利用企業様(一部)
新リース会計によってオフィス賃借の会計処理はどう変わる?
- 適用開始
- 2027年4月1日以後に開始する事業年度の期首から
- 3月決算の場合
- 2028年3月期から
| 現行基準 | 新リース会計基準 | |
|---|---|---|
| 賃借しているオフィス・店舗 | 賃料を費用として計上(貸借対照表には計上しない) | 使用権資産とリース負債を貸借対照表に計上 |
| 1年以内に支払う部分 | 計上なし | 流動負債に計上 |
| 損益計算書 | 支払賃料を計上 | 減価償却費と支払利息を計上 |
| 預けている敷金 | 差入保証金として固定資産に計上 | 引き続き固定資産に計上 |
※短期リース・少額リースは、資産・負債を計上しない簡便的な取扱いを選択できます。
出典:企業会計基準第34号「リースに関する会計基準」・企業会計基準適用指針第33号(企業会計基準委員会)
新基準ではオフィスの賃借がリース負債として貸借対照表に計上される一方、預けている敷金は固定資産に計上されたままです。
日商保の敷金流動化サービス
入居中のオフィスでも、入居前のオフィスでもご利用いただけます。
入居中のオフィス
現在賃借しており、敷金を預けている
- 契約・入居前
- 入居
- 入居中
現在の賃貸借契約を継続したまま、預けている敷金の一部または全部を日商保の保証に置き換えます。オーナー様から敷金の返還を受けることで、固定資産として計上されていた資金を、借入の返済や事業への投資に充てられます。
- 対象
- 現在入居しているオフィス
- 返還の範囲
- 預けた敷金の半額〜全額
- 期間の目安
- 2か月前後
入居前のオフィス
これから契約する移転先・集約先
- 契約・入居前
- 入居
- 入居中
移転・集約先のオフィスの契約で、預ける敷金の一部または全部を日商保の保証に置き換えます。入居時に預ける敷金が減額されるため、移転に伴う初期費用を抑え、手元資金を確保できます。
- 対象
- これから入居するオフィス(移転・集約先)
- 減額の範囲
- 預ける敷金の半額〜0円
- 期間の目安
- 1〜1.5か月
※ご利用には、日商保の審査とオーナー様の承諾が必要です。また、所定の保証料が発生します。
敷金の返還・減額ができる理由
敷金が担う担保の役割を、日商保の保証が代わりに引き受けます。そのため、オーナー様と敷金の返還・減額についてご相談いただけます。
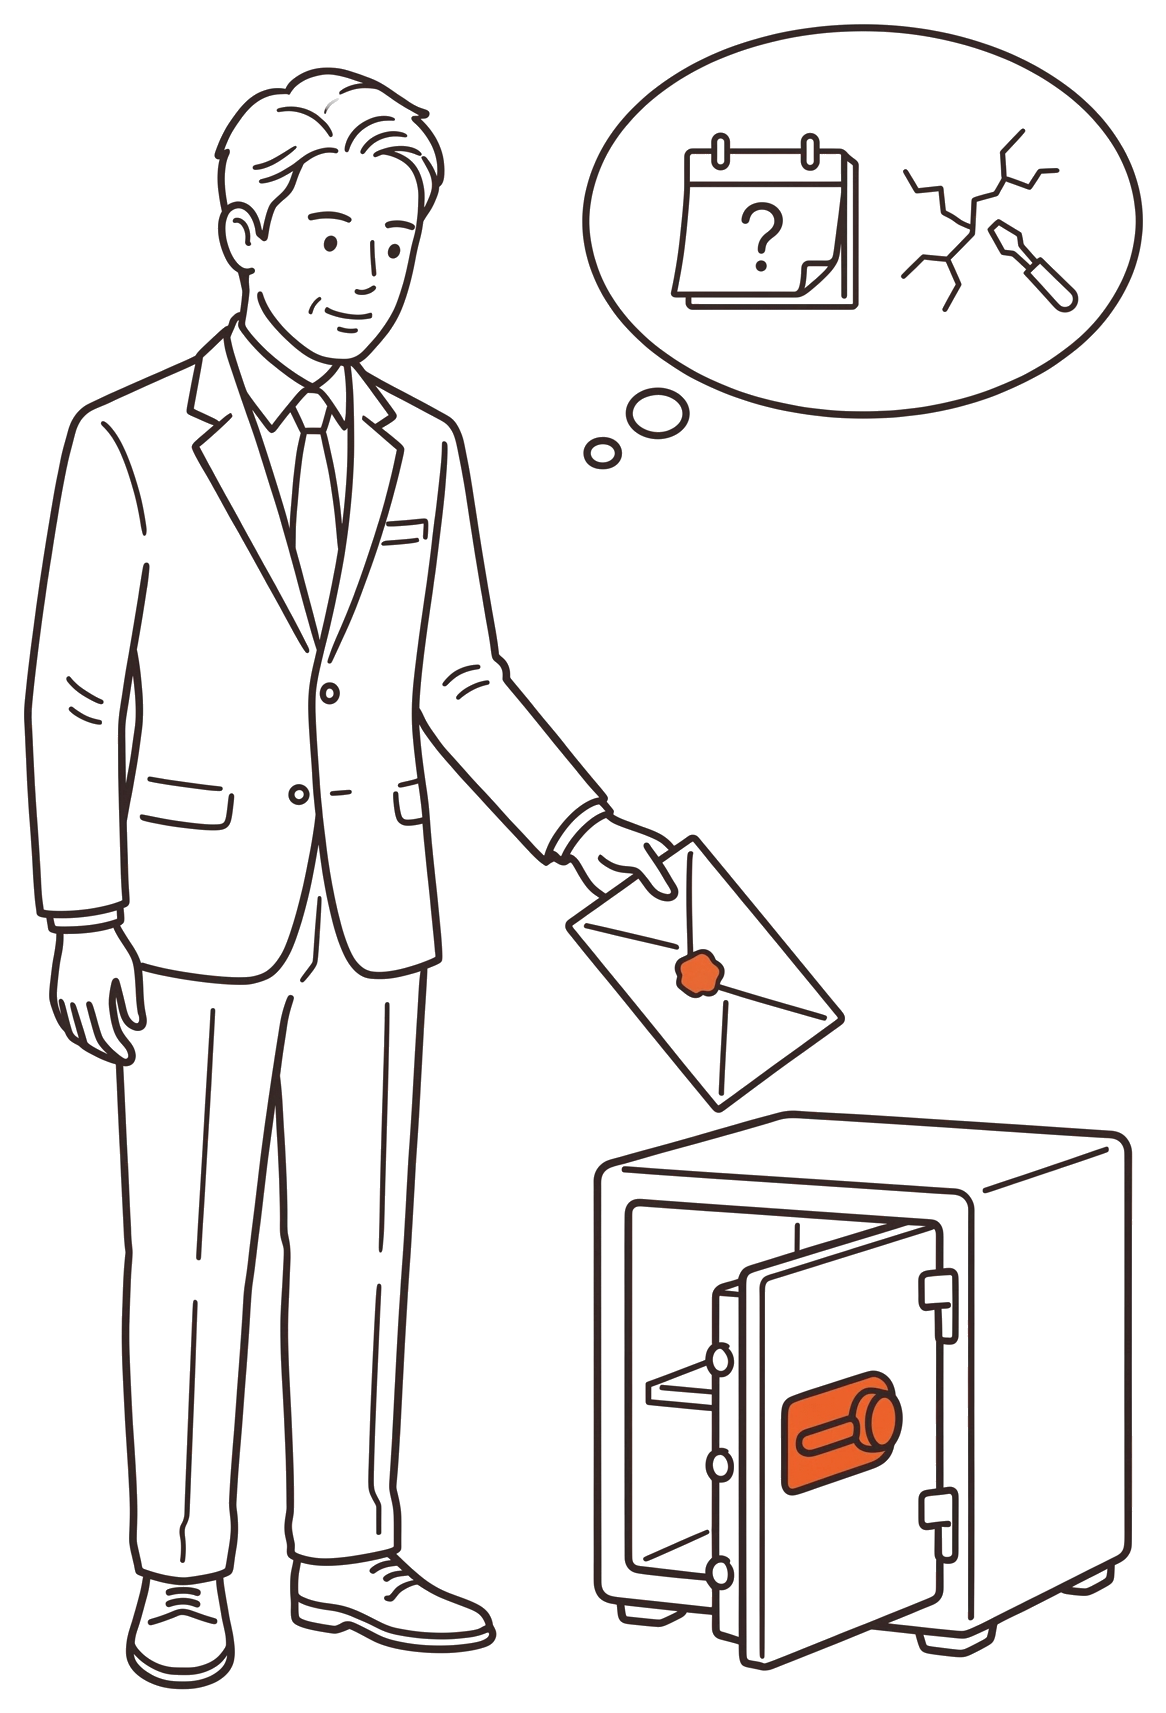
敷金は、万一に備えてオーナー様が預かる担保
賃料の滞納や原状回復の費用に備えるもので、退去時まで返還されません。
その万一のリスクを、日商保が保証で引き受ける
日商保がオーナー様へ保証を提供します。担保としての機能が保たれるため、敷金の返還・減額についてご相談いただけます。
そのため、敷金の返還・減額が可能になる
賃借中のオフィスでは敷金を返還し、これから賃借するオフィスでは敷金を減額します。借入ではないため、負債は増えません。
敷金を流動化することのメリット
敷金の流動化には、主に財務指標の改善、株主や金融機関への説明、手元資金の確保といったメリットがあります。
オフィスの賃借が負債となり、短期の支払い能力を示す流動比率が下がる
新リース会計で低下する流動比率を改善できる
流動比率は、1年以内に支払う負債を、1年以内に現金化できる資産でどれだけまかなえるかを示す指標です。預けている敷金は固定資産のため、この計算には含まれません。返還を受けると現金として流動資産に加わり、流動比率が上がります。
事業の内容は変わらないのに、負債が増え、財務指標が悪化したように見える
株主や金融機関に、新基準への対応策を示せる
新基準では、事業の内容が同じでも流動比率や自己資本比率が下がります。決算説明や金融機関との面談の場で、その理由とあわせて敷金を現金化し、借入の返済や成長投資に充てる方針を示せます。東証プライム上場の株式会社SHIFTも、決算説明資料で活用を示しています。
手元資金を確保したいが、借入で負債を増やすことは避けたい
借入を増やさずに、手元資金を確保できる
敷金返還くんは借入ではありません。日商保が保証で敷金の役割を引き受けるため、預けている敷金の半額〜全額が返還されます。借入と異なり利息のかかる負債は増えず、連帯保証人も原則不要です。返還された資金は、借入の返済や事業への投資に充てられます。
新リース会計と敷金の流動化で貸借対照表と財務指標はどう変わる?
試算:総資産60億円の企業が、都心のオフィス1,500坪(坪単価4万円・月額賃料6,000万円)を賃借している場合
現行基準
- 賃借しているオフィス・店舗
- 賃料を費用として計上(貸借対照表には計上しない)
- 1年以内に支払う部分
- 計上なし
- 損益計算書
- 支払賃料を計上
- 預けている敷金
- 差入保証金として固定資産に計上
流動比率
200%
流動資産 36.0 ÷ 流動負債 18.0
オフィスの賃借は貸借対照表に計上されない
新リース会計基準
- 賃借しているオフィス・店舗
- 使用権資産とリース負債を貸借対照表に計上
- 1年以内に支払う部分
- 流動負債に計上
- 損益計算書
- 減価償却費と支払利息を計上
- 預けている敷金
- 引き続き固定資産に計上
流動比率
147%−53pt
流動資産 36.0 ÷ 流動負債 24.5
使用権資産とリース負債を計上し、流動比率が下がる
敷金を流動化した場合
- 賃借しているオフィス・店舗
- 使用権資産とリース負債を貸借対照表に計上
- 1年以内に支払う部分
- 流動負債に計上
- 損益計算書
- 減価償却費と支払利息を計上
- 預けている敷金
- 返還を受け、流動資産に計上
流動比率
176%+29pt
流動資産 43.2 ÷ 流動負債 24.5
敷金が現金で戻り、流動比率が上がる
新リース会計の適用で下がった流動比率は、敷金の流動化で147%から176%に上がります。
※純資産30億円・流動資産36億円・流動負債18億円・固定資産24億円(うち敷金7.2億円=賃料12か月分)の企業を想定しています。入居期間5年・割引率2%で簡易的に試算しており、保証料や税金は考慮していません。使用権資産は固定資産に、リース負債は1年以内に支払う分を流動負債に、残りを固定負債に含めています。図の金額は1,000万円未満を四捨五入して表示し、比率は四捨五入前の金額で計算しています。増減は一つ前の貸借対照表との差です。
代預託と日商保の違い
| 代預託 | 日商保の保証 | |
|---|---|---|
| 仕組み | 金融機関が代わりに預託 | 保証で敷金を減額・返還 |
| 費用 | 金融機関への保証料 | 日商保への保証料 |
| 負債 | 契約による | 増えない |
| 入居中の敷金 | 契約による | 半額〜全額を返還 |
代預託の条件は、提供する会社や契約によって異なります(「代預託とは」)。
ご利用の流れ
ご相談
賃料や敷金の額などをお伺いします。物件が決まる前でもご相談いただけます。
審査
決算書などをもとに審査します。連帯保証人は原則不要です。審査の回答は5営業日前後です。
オーナー様への説明・承諾
日商保がオーナー様へのご説明をサポートします。
契約・返還
減額した敷金で賃貸借契約を締結します。入居中の場合は、契約内容を変更のうえ敷金が返還されます。
審査に必要な書類
- 01決算書3期分直近3期分の決算書。設立3期未満の企業様もご相談いただけます。
- 02会社登記簿謄本法人の登記事項証明書。発行から3か月以内のもの。
- 03代表者本人確認書類運転免許証・マイナンバーカードなど。
※必要書類は、敷金返還くん・敷金半額くんで共通です。審査の内容により、その他の事業関連資料のご提出をお願いする場合がございます。ご利用開始後も、毎期の決算書をご提出いただきます。
※必要書類がすべてそろってからの期間の目安は、敷金返還くんが敷金の返還まで2か月前後、敷金半額くんが契約まで1〜1.5か月です。審査の回答は5営業日前後で、その後、オーナー様へのご説明・承諾と契約手続きを進めます。
よくあるご質問
掲載のないご質問は、お気軽にお問い合わせください。
Q新リース会計で、敷金の会計処理は変わりますか?+
Q敷金の返還を受けると、貸借対照表はどのように変わりますか?+
Q代預託とは何が違いますか?+
Q新リース会計を適用しない企業でも利用できますか?+
Q借入とは何が違いますか?+
Q連帯保証人は必要ですか?+
Q保証料はいくらですか?+
Qオーナー様の承諾が得られない場合はどうなりますか?+
Q手続きにはどのくらいの期間がかかりますか?+
お問い合わせ
これから賃借する物件、現在賃借中の物件のいずれもご相談いただけます。敷金の減額・返還の可否と金額の目安を、無料でご案内いたします。
- 相談・お見積もりは無料
- 担当者より2営業日以内にご連絡
- オーナー様・仲介会社様からのご相談も承ります